说说中国一线美业机构的开店密度
用行政区划与人口数据测算美业机构密度,给投资决策一个可量化的参照。
统计中国的行政单位,有可见数据显示,截至2013年04月,全国共有34个省级行政区(其中:4个直辖市、23个省、5个自治区、2个特别行政区),333(不含港澳台)个地级行政区划单位(其中:285个地级市、15个地区、30个自治州、3个盟),2856(不含港澳台)个县级行政区划单位(其中:860个市辖区、368个县级市、1453个县、117自治县、49个旗、3个自治旗、1个特区、1个林区),41658(不含港澳台)个乡级行政区划单位(其中:2个区公所、7194个街道、19683个镇、13587个乡、1085个民族乡、106个苏木、1个民族苏木)。662238(不含港澳台)个村级行政单位(包括街道办事处)(省以下行政区划单位统计不包括港澳台)。可以肯定,这个数据应该是相对比较精准的。
大致统计中国的美业机构,截至2016年度,中国大约有医美机构30000余家,有生活美容院1500000余间。这个数据的精确程度肯定有一定上下浮动的幅度。为了简单的说明问题,我们就直接取整,并假设这个数据是准确的,因为按照概率论的观点,这个数据的浮动程度对我们的结论分析产生不了太大的偏差。
同时,为了平衡经济发达与不发达地区间的差别,我们基本按照可见的最近一年的经济总量,将各个地区间按照GDP给予系数校正。如下是2017年度的各省区GDP数据:
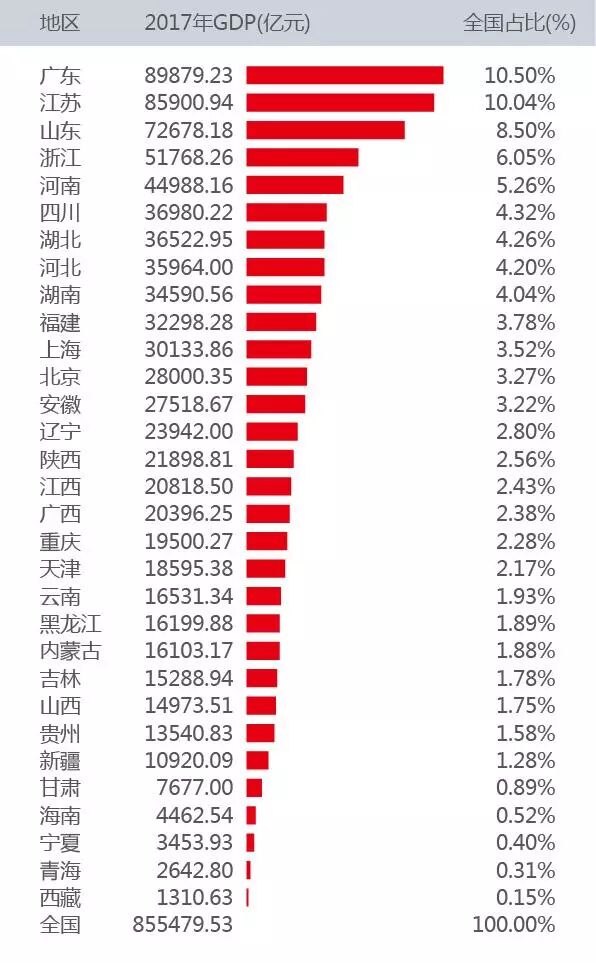
由上图可见,GDP全国占比3%以上的省份,约13个省份,占了全国GDP超过71%的总量;另外17个省份,GDP占比均小于3%,总量占了全国GDP的29%。全国GDP占比3%基本是一个反应一个省份经济强弱的显著分界线。美容属于升级消费需求,其中医美和生活美容相比,其对经济能力的要求又更高。因此,我们基本以各省GDP在全国的占比,来估算各省医美机构的数量;生活美容方面,因为其需求相对基础,我们将前13个省份的数据适当校正一下,即前13个省份按照经济总量预估约有105万家生活美容院,我们按照0.8的系数加以校正,即前13省份预估约有生活美容院90万家,剩余17个省份预估越有美容院60万家。最终医美和生美机构在全国各省的总量预估分别为:
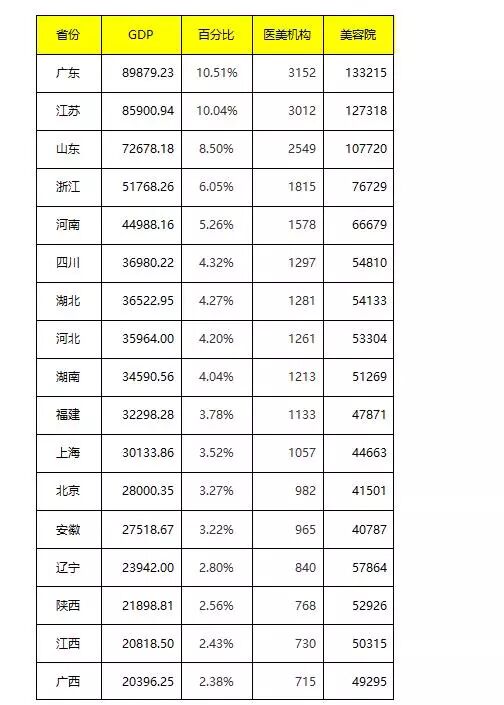
在每个具体的省份内,医美机构和美容院的在各地区间的分布也基本按照GDP在本省的占比来预测,方法可基本对应于上述。最后结果一定是医美机构大部分集中于省会城市和部分副省级城市或直辖市,美容院按照各城市间的经济总量在全省的占比来测算,我预估这一结果与真实数据间的差距上下浮动不会超过20%,有较强的参考性。出入可能性较大是上海和北京,这两个城市由于强大的虹吸效应,各数据可能都会测算的偏低一些。
有了上述数据,我们以武汉来举例,武汉的GDP总量约11000亿元,约占全省的30%,可基本判断武汉市的医美机构数量在400家左右,美容院数量预估在13000家左右。武汉1000万人口,女性人口按49%占比测算,约490万。医美消费人群基本集中到25-40岁间,约占总人口30%测算,约150万人,其中有消费能力和消费习惯的按20%测算,约30万人,平均每家医美机构的消费人群数约750人,以每人年度平均消费贡献50000估算,每家医美机构的年度营业额约在3750万,扣除高端消费向高端市场的升留,估计每家医美机构的年度营业额也有3000万,日子基本能过得去;生活美容方面,消费人群分布到25-55岁间,约210万人,其中有消费能力或消费习惯的按35%测算,约73万人,平均每家美容院的消费者数量约56人,以平均每人的年度贡献按12000元估算,单店平均年度收入约67.2万,单店平均效率大幅下降,市场已经饱和,未来随着市场份额的集中,有20-30%的美容院将面临退出市场的风险,对于该部分机构来说,预先的转型准备,或许显得很关键。
上述数据的预测方法不一定准确,但有一定的参考价值。分析预测各地一线美业机构的密度,可增加投资者的投资前判断,为投资决策和投资后的运营奠定基础,是一项很值得做的工作。
关于本文:本文为作者2018年前后撰写的行业文章,收入「早期文选」时仅作文字修订,观点、结论与数据保持原貌。