AI产业链连载①|AI的钱,到底在哪一层赚走?
黄仁勋今年把AI产业讲成一块“五层蛋糕”:能源、芯片、基础设施、模型、应用。老板不需要懂技术,但需要知道自己付的每一笔AI钱流向哪一层,以及真正的机会在哪一
一位做休闲食品的老板上个月问我一个问题。他想给销售团队上AI助手,供应商的报价单里有四行字,一次性部署费、软件年费、算力费、Token费。部署费是大头,报价从几十万到上千万都有人报,水分也最深;软件年费好理解,后面两项他看不懂,又不好意思问。他说,我一年这几百万的IT预算,花出去之前,总得知道钱进了谁的口袋。
这个问题问得比很多技术文章都准。要看懂AI的钱往哪流,得先把产业摊开。黄仁勋今年干的就是这件事,而且他摊得很清楚。
一把AI摊成一块五层蛋糕
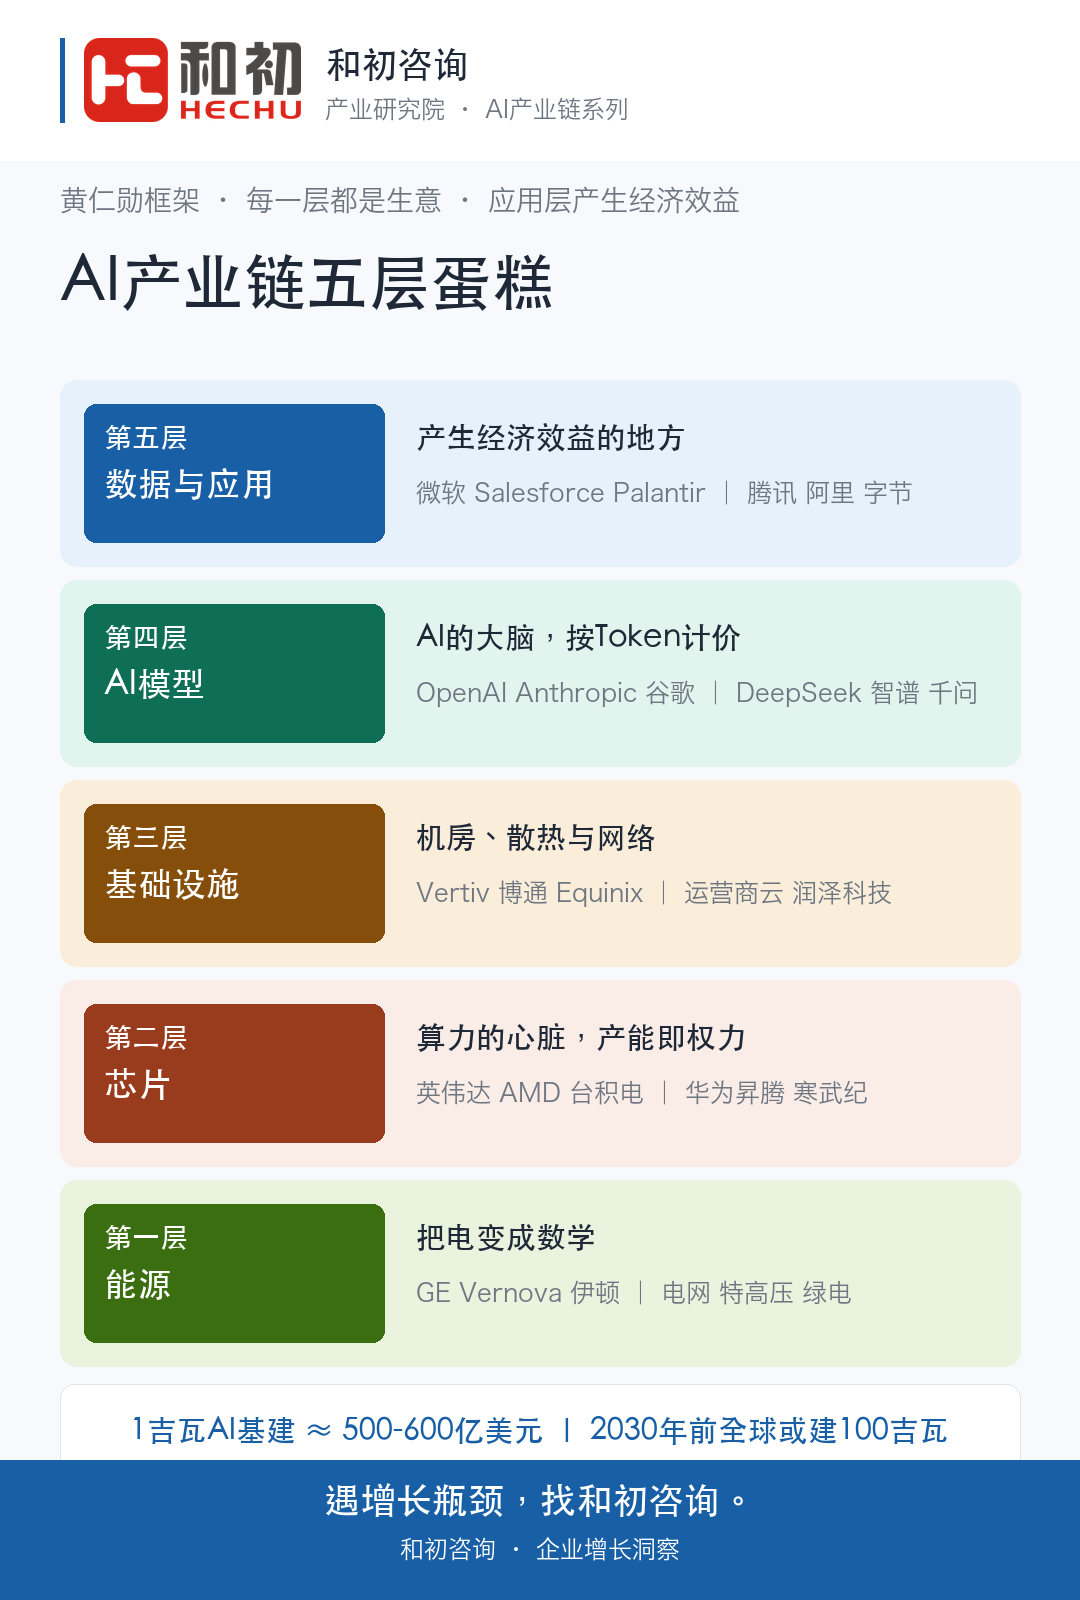
9月2日,G20创新部长级会议上,这位英伟达创始人对各国官员讲了他对AI产业的理解。他说AI是一块“五层蛋糕”,从下往上依次是能源、芯片、基础设施、AI模型、数据与应用。
他的原话值得记一句。没有能源,就生产不出任何东西,AI干的事,说到底是把电变成数学。
翻译成经营者的话。每一次你和AI对话,背后都是一座工厂在开工。这座工厂烧的是电,啃的是芯片,住的是数据中心,产出的是一种叫Token的计量单位。你问AI一个问题、让它写一段文案,消耗的都是Token。
黄仁勋甚至说,过去人类按千瓦时给电力计价,如今智能开始按Token计价。这两个说法放在一块看,AI就已经不是软件生意,是重资产的基础设施生意。软件的边际成本接近零,基础设施的每一份产出都要真金白银地烧掉电费和折旧。这决定了AI的定价方式、竞争格局,也决定了这门钱最终落到谁手里,跟过去二十年互联网的玩法都不一样。
这块蛋糕有多大?他在同一场合给了数。现在建1吉瓦的AI基础设施,大约要投500亿到600亿美元,差不多是两座大型晶圆厂。到2030年,全球可能要建成约100吉瓦的AI基础设施。折算下来,这是数万亿美元的盘子。
他还补了一句对各国、对每家企业都适用的话。没有人需要在五层里全部赢,关键是选对自己的位置。
蛋糕这个比喻还有后半层意思。五层不是手拉手做加法,而是互相争抢价值。哪一层稀缺,利润就往哪一层涌。芯片紧缺的那两年,英伟达一家拿走了这一层的大部分利润;等芯片供应宽松、模型能力趋同,价值就会往上涌到应用层。对选位置的人来说,静态地看五层不够,要判断价值正在往哪一层流。
二每一层,站着哪些公司
第一层是能源。美国市场上,核电运营商Constellation、电力设备商GEVernova和伊顿,因为AI数据中心带来的用电需求被资本市场重新定价。科技公司开始直接下场锁电,买绿电、投电站、谈核电长期协议,这些过去跟互联网公司不相干的事,现在成了它们的标配动作。国内对应的角色是电网、特高压和绿电供应商,这一层下一篇专门展开。
第二层是芯片。英伟达在这一层占据绝对主导,AMD在追赶,但几乎所有先进AI芯片的生产都绕不开台积电的产线。这一层的生意逻辑是产能即权力,最先进制程的产线就那么多,订单排在前面的公司,出货速度就比对手快一个身位。
这一层的护城河也最硬,芯片设计可以追赶,先进制程的制造能力追不上,那是几十年、上万亿投入垒出来的。所以五层蛋糕里,第二层的利润最厚,也最集中。国内这一层是华为昇腾、寒武纪、海光,制造端是中芯国际。
第三层是基础设施。盖机房、配散热、铺网络的生意,收的是“租金+电费”。美国的Vertiv做散热、博通做网络、Equinix做机房;国内是三大运营商的云、润泽科技这类第三方数据中心。这一层不太出名,却是当下确定性最强的重资产方向。
第四层是AI模型,也就是大众口中的大模型。国外是OpenAI、Anthropic、谷歌、Meta;国内是DeepSeek、智谱、阿里千问、字节豆包、腾讯混元。普通人以为AI就是这一层,其实它只是蛋糕的第四层。
这一层的竞争烈度最高,模型能力几个月一跳,价格却一路往下走,单靠卖模型赚钱越来越难。更麻烦的是开源的冲击。DeepSeek把高质量模型开源之后,模型的稀缺性被打破了,企业下载一份部署在自己的环境里,用得多的场景,综合成本能比按量调用商业接口低不少。
模型层正在重演一条老规律,技术壁垒撑不起长期溢价,最后赚钱的往往不是把技术做出来的人,而是把技术用得最好的人。
第五层是数据与应用。微软、Salesforce、Palantir在海外把AI装进企业流程;国内是腾讯、阿里、字节、百度们在做同样的事。黄仁勋的原话是,最终,这一层将是产生经济效益的地方。前面四层不管多热闹,最后都要落到第五层的一句追问上,谁用AI多赚了钱。
这两年国内跑得最快的就是这一层的办公场景,智能体帮企业写方案、做会议纪要、整理合同。第三方榜单显示,这个赛道国内月活跃用户总量已经突破3000万,头部两款产品合计占了六成。第五层的竞争还没定局,因为它拼的不只是模型能力,还有对具体行业、具体流程的理解,这部分恰恰是模型公司给不了的。
三中国手里有什么牌
黄仁勋说每国可以选层,那中国选了什么、拿到了什么?看两个数字。
一个是算力规模。截至2026年6月底,中国智能算力规模达到2185EFLOPS(FP16口径),同比增长177%,一年出头涨到接近三倍。
另一个是用量。2024年初,全国日均Token调用量是1000亿;到2026年6月,这个数字是500万亿。两年半涨了五千倍。国家数据局今年3月披露的口径还是140万亿,也就是说仅一个季度又涨了两倍多。
规模和用量都在高速增长,说明中国选择的层很清楚。基建层有体量,八大算力枢纽在扩容,新建数据中心被要求绿电占比80%以上;应用层有场景,制造业数据厚、消费市场大,办公智能体、行业智能体在这两年集中爆发。
模型层和芯片层在追赶,昇腾、寒武纪这些国产线的出货在政策与市场双重推动下放量,DeepSeek的开源路线让全世界以极低成本接入了中国模型。底座能源层则是全球都在争的约束项。
直白地说,中国的优势更多在“用”,不在最底层。这不是坏事。开工厂的老板不需要自己挖煤发电,照样能把厂开好,把产品卖到全国。制造业的数据厚度和场景密度,是训练不出来的资产,也是中国企业在第五层最硬的底牌。
四这块蛋糕跟你有什么关系
关系有三条。
第一,五层都在给你的AI账单定价。报价单里那行Token费,往上追是模型层的毛利,再往下追是芯片折旧和电费。看不懂五层,就看不懂价格,也砍不了价。
第二,老板的主场在第五层。黄仁勋说得明白,经济效益在应用层产生。芯片再贵、模型再强,最后都要落到“谁用AI多赚了钱”上。对企业经营者来说,前面四层是别人的生意,第五层才是你的生意。
第三,选位置这件事对企业同样成立。你不必训练模型,不必建机房,但你要知道自己该在哪一层投入。是把数据整理干净喂给AI,还是培训员工用智能体,还是重构某个业务流程,这三件事的优先级,比选哪家的模型重要得多。多数企业的顺序是把数据整理干净排第一。数据是第五层的原料,原料不干净,上面四层再强也做不出好菜。
回到开头那位老板。后来我们把那三行报价拆开对了一遍,算力费和Token费加起来不到软件年费的三成,真正贵的是实施和定制。他说早知道就不纠结那两项了。看懂产业的人,不容易为看不懂的东西多付钱。
五这个系列怎么往下讲
这篇是总纲。接下来四篇,从下往上走。下一篇讲底座三层,能源、芯片、算力基建,看AI的“水电煤”价格是怎么定的;第三篇把模型层和应用栈的术语掰开讲清,大模型、知识库、智能体、Skill、工具,各自是什么、对应哪些公司;第四篇讲非AI企业怎么选AI供应商;第五篇讲一个正在爆发的岗位,FDE,AI落地工程师,那是技术贴着业务长的地方。
风险提示:本文为产业观察,不构成任何投资建议;涉及的企业与数据均来自公开报道,以官方披露为准。
中国中小企业协会理事 · 广东省企业管理咨询协会专家委员会主任
关于本文:本文为和初产业研究院原创文章内容。 由 胡世明 撰写,收录于和初产业研究院观点库。