AI产业链连载②|为什么全世界的AI都在抢电?
AI的底座是能源、芯片、算力基建三层,这三层决定了每家企业用AI时要付的价格。本文把三层的生意和数字摆开,讲清你的AI账单是怎么构成的、钱花在了哪里。
一个在广东开厂的朋友今年碰到两件事。7月,他收到错峰用电通知,生产线安排被打乱了半个月。也是今年,他想给公司上AI客服,供应商的算力报价超了他预期一倍。他叹气说,电和AI,两头都在挤我。
我说这两件事其实是同一件事。AI耗的也是电,而且耗得比你想象的多得多。把AI这门生意拆开,业内常比作一块五层蛋糕,最下面三层是能源、芯片和算力基建,也是整个产业里最像传统生意的部分。这一篇把它们掰开。
一能源层:AI工厂首先是一座电厂
先看全球。国际能源署的测算,全球数据中心用电量2025年约485太瓦时,到2030年可能增至约950太瓦时,翻一倍。AI专用数据中心的用电量同期可能涨到现在的三倍。
再看中国。据信通院及多家券商的测算,2026年全国数据中心用电量约2240亿千瓦时,占全社会用电量约2%。绝对量看着不大,但它增长快、高度集中,广东这样的算力大省,局部电网的压力比全国平均数大得多。我那位朋友的错峰用电通知,背后就有这股力量。
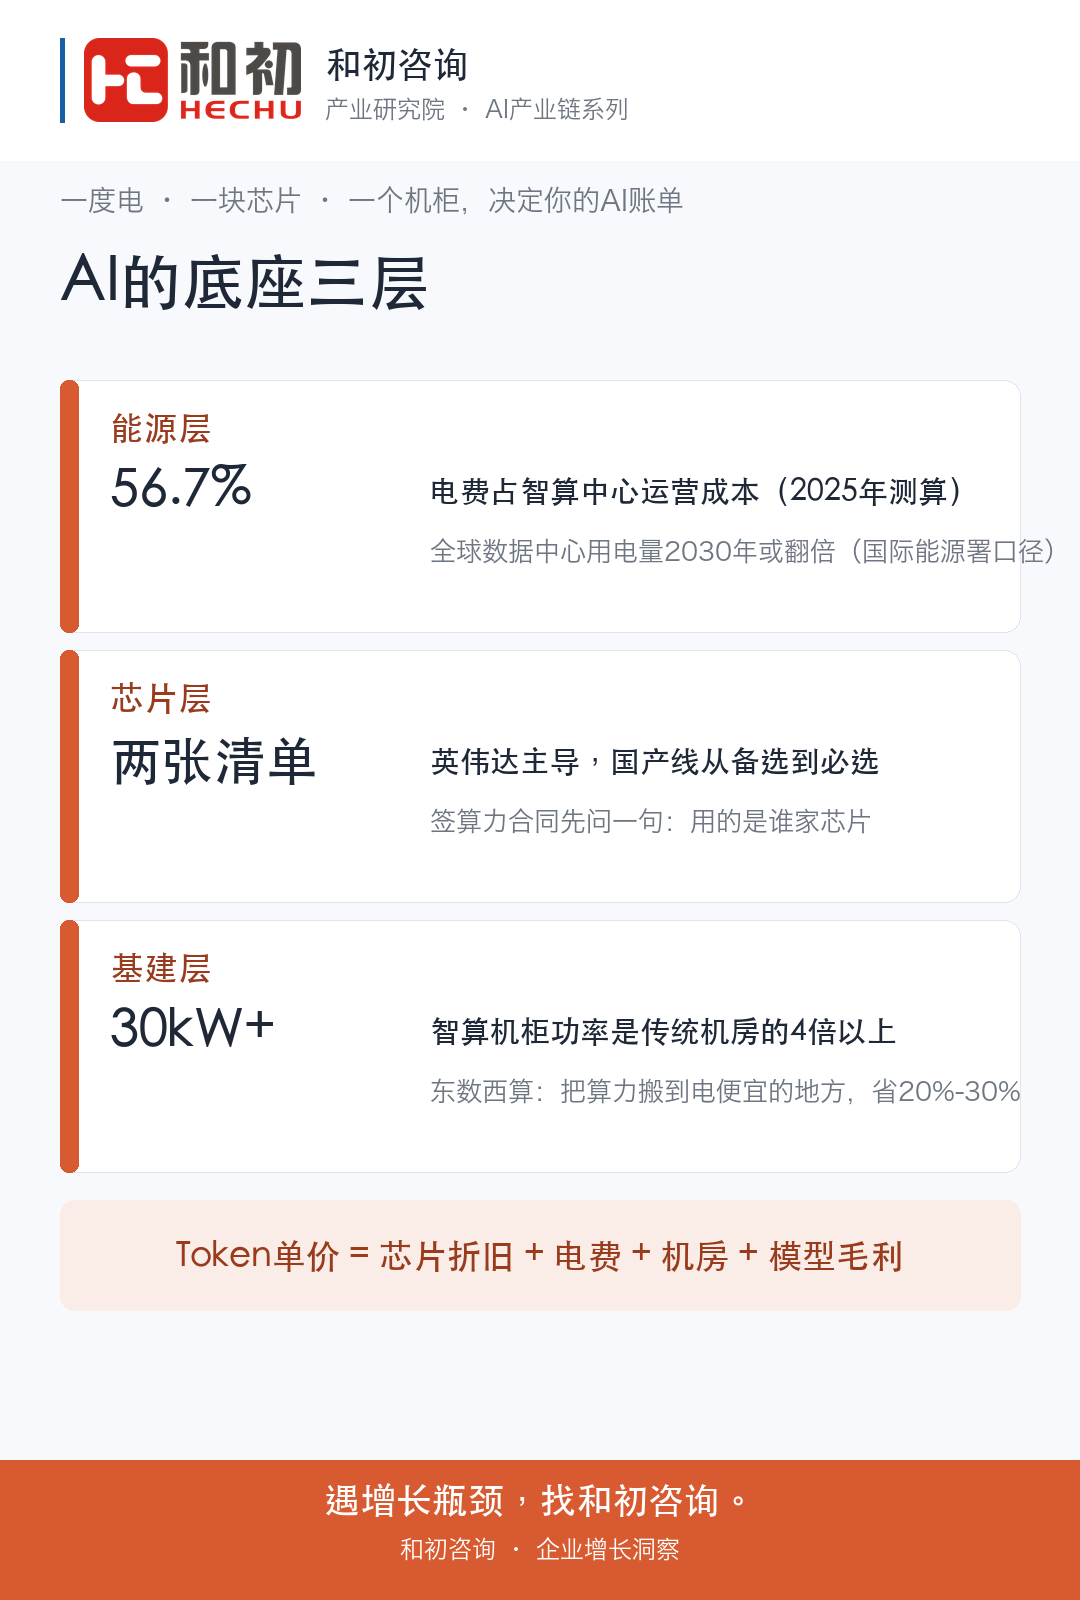
钱的角度更直白。行业测算里,2025年智算中心的运营成本中电费占比约56.7%,超过折旧、人工、房租三项加起来的总和。也就是说,AI这门生意,一半以上的运营成本是电。谁拿到便宜的电,谁就在这一层赢了半局。
这也解释了这两年产业里的几个反直觉现象。互联网大厂不去挤北上广深,跑去内蒙古、甘肃、贵州建机房,图的就是一度电上那点差价。科技公司开始签核电长期协议、投资电站,互联网公司干起了电力公司的活。电从成本项变成了战略资源,这一层的游戏规则正在被AI重写。
美国更紧张,一些数据中心跟居民抢电,个别地区把新数据中心的审批停了下来,中国这边则可以全国一盘棋地把负荷往电富余的省份挪,这也是中国敢定80%绿电硬指标的底气。
政策同时在往两头推。一头是能耗约束,2026年起多个部门要求新建大型数据中心的PUE降到1.25以内。PUE是电能使用效率的指标,越接近1越省电,1.25的意思是每度电用在计算上的损耗不能超过四分之一,国家枢纽节点的要求更严,不得高于1.2。
另一头是绿电要求,枢纽节点新建算力设施绿电占比要达到80%以上。内蒙古和林格尔已投运的数据中心绿电比例超过85%,用电成本保持在全国最低一档,这就是为什么机房越建越往西部走。据测算,“东数西算”把算力搬到电便宜的地方,能省下20%到30%的用电成本。截至目前,全国已累计建成306家国家绿色算力设施。
这组约束对企业的含义有两条。一是算力成本短期降不下来,能耗和绿电的门槛把新增供给卡住了,供给紧,价格就硬。二是选供应商时值得多问一句机房在哪,同样一份算力,枢纽内还是枢纽外、绿电多还是绿电少,价格和稳定性都不一样。
二芯片层:一家公司的定价权
五层蛋糕的第二层,眼下是全世界议价能力最强的一层。
英伟达一度坐上全球市值第一的位置,支撑它的就是这层几乎独家的话语权。它在AI芯片上的主导地位,让它成了这轮产业里利润最厚的一环。AMD在追赶,但先进AI芯片的制造几乎都绕不开台积电的产线。最先进制程的产能是排队的,谁的订单排在前面,谁的出货就快,这个排队权本身就是钱。
链条上还有一个不起眼但卡脖子的环节,芯片本体之外,把多颗芯片和显存封装到一起的先进封装工艺,还有HBM高带宽存储,同样是产能紧张区。第二层的紧缺不止发生在芯片本身,还发生在它周围的配套上,这些环节大多握在少数几家厂商手里,短期看不到松动。
国内这一层是“两张清单”并存的状态。一张是英伟达及其生态,受出口管制影响,能买什么型号、买多少,一直在变。另一张是华为昇腾、寒武纪、海光加上中芯国际的国产线,过去是备选,现在慢慢变成必选项。国产芯片在单卡性能上仍有差距,但供应稳定、政策支持明确,政企和国企市场基本已经转向。
对老板的实用点只有一条。将来采购算力,或者签AI服务合同,问清楚供应商用的是哪家的芯片。不同芯片的取得成本不同,反映到你的报价单上,差距可能不止一倍。这一句问话,值一次专业的谈判。
三基建层:数据中心成了新电厂
第三层是把这些芯片装起来、供上电、散好热的地方。
传统数据中心一个机柜功率4到8千瓦,智算中心的机柜能到30千瓦以上,同一间房塞进去的耗电差了四五倍。散热方式也跟着换,风冷压不住,液冷从可选项变成了标配。机柜功率上去之后,对供电、承重、制冷的要求全变了,老机房改造的成本极高,所以新增智算供给大多来自新建园区,而不是旧楼翻新。
再往上游看,散热的生意跟着水涨船高,液冷替代风冷之后,按机构测算,单机柜的散热设备价值量是风冷的好几倍,做温控、做冷板、做管路的供应商跟着受益。基建层的钱,一半花在看得见的机柜和楼,另一半花在看不见的配套上,这些配套供应商不在聚光灯下,却是这一轮确定性最强的受益者之一。
国内这一层的主力,一头是三大运营商的云,一头是润泽科技、世纪互联这样的第三方数据中心服务商,再加上围绕八大算力枢纽布局的地方平台。2026年是“十五五”开局之年,八大枢纽都在扩容周期里。
建设周期也变了,一座传统机房从拿地到投运要一两年,一座大型智算中心从审批、电力报装到满负荷运转,周期更长,还得看当地电网喂不喂得饱。供给不是想放就能放,这也是业内普遍判断算力租赁价格短期难大跌的原因。对圈内人这是一个扩张周期,对企业用户来说,供给放量意味着两年后算力租赁的价格有望往下走,不急的采购可以等一等窗口。
四三层合起来,就是你的AI账单
把三层串起来看,你付的Token费是怎么构成的。
把建设和运营的账放在一起算,芯片折旧通常是最大头,取决于用什么芯片、产能紧不紧;单看运营成本,电费占了一半以上,取决于机房在哪、用什么电。再叠加机房租金、网络带宽和模型层的毛利,除以Token数量,就是你看到的单价。
这几项里,企业真正能影响的只有用量和选择。芯片产能你影响不了,电价你影响不了,但你什么时候用、用多少、用哪家的服务,决定你在这条传导链的末端付多少钱。
所以这个价格不是AI公司拍脑袋定的,是底座三层一层层传导上来的。电价动,算力租赁价迟早跟着动;芯片紧俏,云端接口的溢价就高。
举个粗略的账。同样规模的企业用AI,一家选了自建,买卡的钱一次付出去,之后每天电费折旧照走;一家选云端按量付费,用量小的时候贵一点,用量上来之后单价反而往下走。三年拉平看,多数中小企业的总账是云端划算,除非数据敏感到必须物理隔离。
这笔账没有标准答案,但有计算方法,核心变量就三个,用量、数据敏感度、持有能力。下次拿到报价单,把这三个变量先填一填。
企业可以做的应对有三条。
第一,非敏感业务尽量用云端按量付费,别自建。底座的钱让专业的人去花,你按用量买结果就好。
第二,涉密或核心数据要走私有化部署的,先算硬件加电费的账,再决定要不要买卡。很多企业高估了私有化的必要性,低估了它的持有成本,一台高端算力服务器买回来,折旧和电费每天都在走表。
第三,选供应商时把底座当谈判筹码。用什么芯片、机房在哪、电价怎么算,三个问题问下来,报价里有多少水分基本就清楚了。
五底座之上,是能力
底座三层决定价格,模型和应用栈决定能力。下一篇往上走,把大模型、知识库、智能体、Skill、工具这几个被用乱的词掰开讲清。它们各自是什么、对应哪些公司、在你的企业里各管一段什么活,弄懂了这些,AI选型才不会被名词牵着走。那也是这个系列里跟你的采购决策贴得最近的一篇。底座的钱花给谁是行业的事,能力怎么长在自己身上,才是企业的事。
风险提示:本文为产业观察,不构成任何投资建议;引用测算数据均标注机构来源,以官方披露为准。
中国中小企业协会理事 · 广东省企业管理咨询协会专家委员会主任
关于本文:本文为和初产业研究院原创文章内容。 由 胡世明 撰写,收录于和初产业研究院观点库。